
25 codes pour apprendre n’importe quoi avec Claude, testés un par un
Les 10 codes du reel et 14 autres, tous passés dans Claude Opus 5.5 sur le même sujet, la TVA d’un auto-entrepreneur. Pour chacun : la ligne à copier, à quoi il sert, un extrait de la vraie réponse, et les erreurs de chiffres qu’on a relevées.
Eigenflow · mis à jour le
Les 10 codes avec les vraies réponses de Claude, 14 autres codes testés, un parcours en 6 étapes et les vrais seuils de TVA.
Télécharger le PDF ↓L'essentiel en 30 secondes
- Claude suit presque toujours la consigne du code, et ses explications sont claires. Les chiffres, beaucoup moins : 10 réponses sur 24 citent un plafond du régime micro périmé (77 700 € pour les services, quand le plafond 2026 est de 83 600 €). Une seule donne le bon.
- Deux codes de test ont enseigné une règle périmée : le corrigé du QCM, et le rappel actif, qui a validé notre erreur. Si tu apprends avec Claude un sujet où la loi bouge, vérifie les chiffres sur le site officiel avant de les retenir (partie 5).
- Pour comprendre, notre préféré est la technique de Feynman. Pour savoir si tu as vraiment compris, le cas pratique.
- Les tests ont tourné sans recherche web, comme un chat où Claude répond de mémoire. Avec la recherche activée, les chiffres auraient peut-être été différents : on ne l’a pas testé.
Partie 1Comment on a testé
- Modèle : Claude Opus 5.5, dans Claude Code en mode non interactif, sur un abonnement Claude, sans clé API.
- Une conversation neuve par code, lancée depuis un dossier vide, sans nos réglages personnels. Claude ne savait rien de nous.
- Pour les codes qui dialoguent, on a joué l’élève et glissé des erreurs exprès dans nos réponses, pour voir si Claude les corrige.
- Les chiffres ont été comparés aux pages de service-public.fr et d’impots.gouv.fr, relevées le 2 novembre 2026 entre 7 h 58 et 8 h 07 (heure de Paris).
Partie 2Les 10 codes du reel
1. ELI5
ELI5 : la TVA pour un auto-entrepreneur en France
ELI5 veut dire « explique-moi comme si j’avais 5 ans ». À taper au tout premier contact avec un sujet, quand le jargon te bloque.
Réponse du 1/11, en 24 secondes : « Imagine que tu vends de la limonade. L’État dit : « Sur chaque verre vendu, ajoute un petit supplément pour moi. » Ce supplément, c’est la TVA, en général 20 %. » Il finit par : « Petit = pas de TVA (et pas de remboursement sur tes achats). Grand = tu factures la TVA, tu récupères celle de tes achats et tu reverses la différence à l’État. »
Seuils justes. Claude les présente comme ceux « en vigueur en 2025 » et dit ne pas être sûr pour 2026 : ils n’ont pas bougé en 2026.
2. 80/20
80/20 : la TVA pour un auto-entrepreneur en France
Quand tu as peu de temps et que tu veux savoir quoi apprendre en premier.
Claude a sorti cinq points, dont « Tant que vous restez sous les seuils, vous ne facturez pas de TVA » et « Le revers de la médaille : vous ne récupérez pas la TVA sur vos achats ». Les pièges qu’il ajoute sont bons, comme la TVA à autoliquider sur les publicités Meta.
Deux erreurs. Il donne les plafonds micro « 77 700 € / 188 700 € » (en 2026 : 83 600 € et 203 100 €). Et pour un chiffre d’affaires entre les deux seuils, il écrit « Si cela se reproduit, vous la perdez au 1er janvier suivant » : c’est l’ancienne règle. Depuis 2025, une seule année au-dessus du seuil de base suffit.
3. Fais des post-it
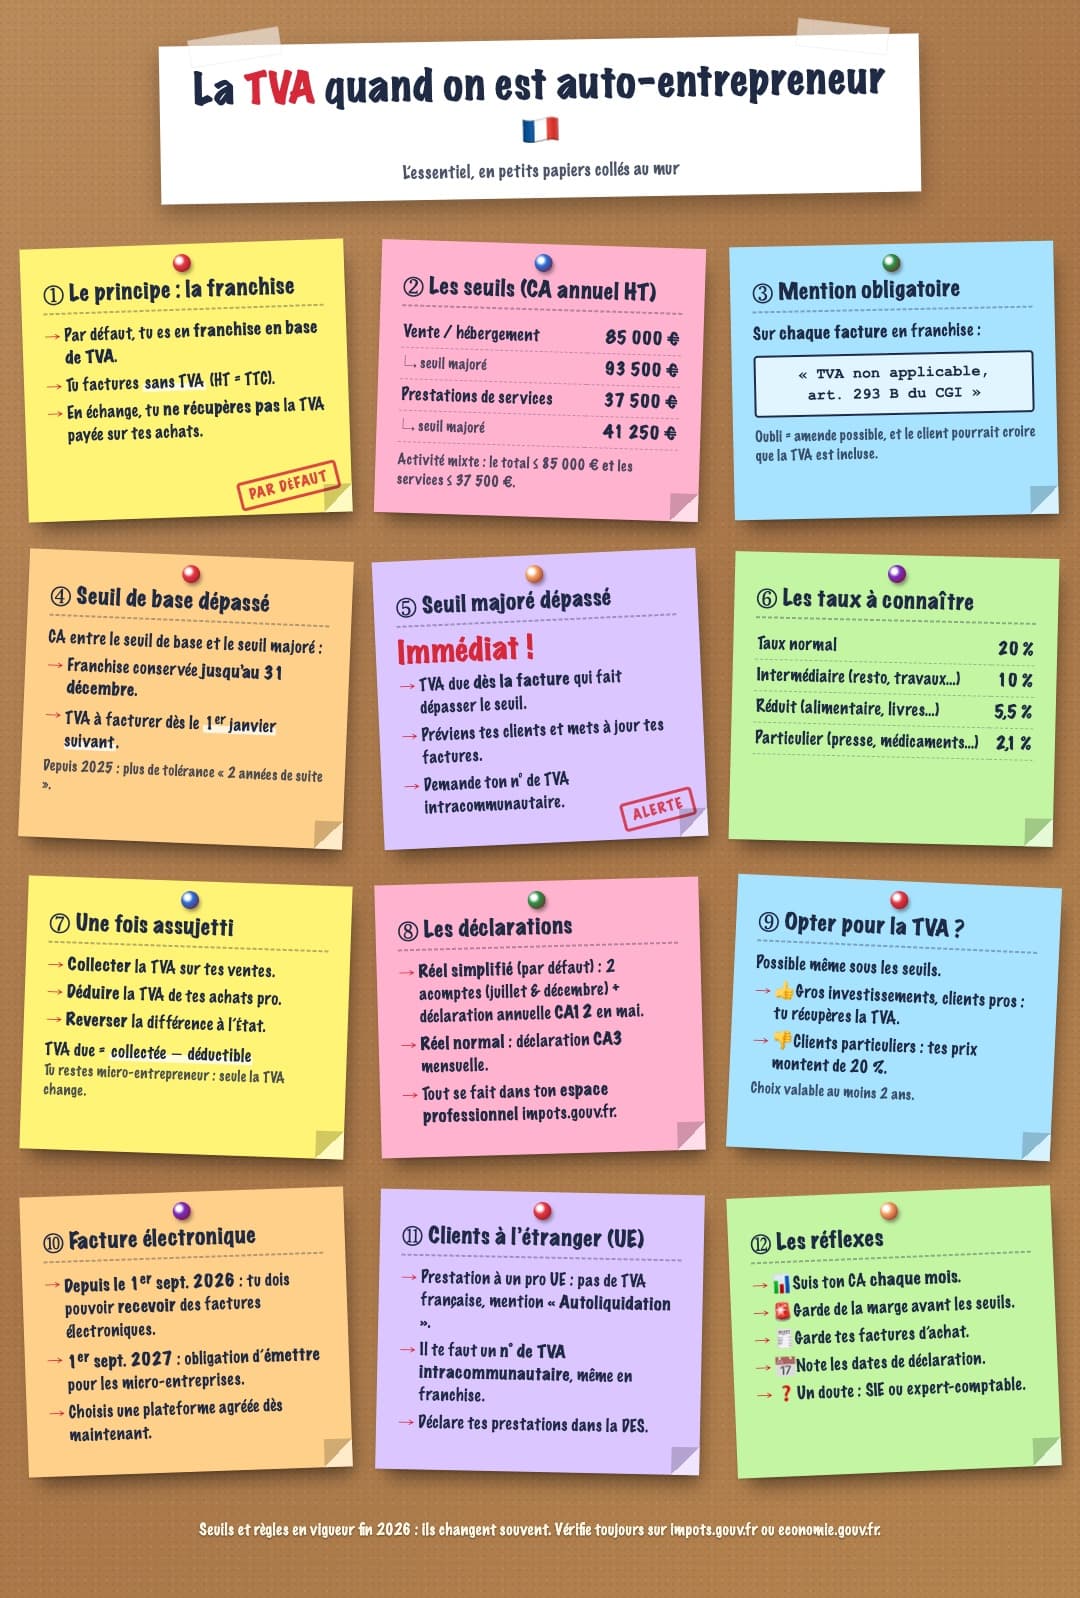
Fais des post-it : la TVA pour un auto-entrepreneur en France. Réponds par un fichier HTML autonome (SVG ou CSS), sans texte autour.
Pour un mur de notes à imprimer ou à garder sous les yeux. La seconde phrase force une page visuelle : Claude renvoie du code HTML, tu l’enregistres en .html et tu l’ouvres dans ton navigateur. Sans elle, on n’a pas testé.
Résultat en 56 secondes : 12 post-it punaisés sur du liège. Le cinquième, « Seuil majoré dépassé », affiche en gros « Immédiat ! » puis « TVA due dès la facture qui fait dépasser le seuil ». Le quatrième a la bonne règle : « Depuis 2025 : plus de tolérance « 2 années de suite ». » Aucun chiffre faux. Seul le post-it 8 présente le réel simplifié comme régime par défaut, ce qui ne sera plus vrai au 1er janvier 2027 (partie 5).
4. Technique de Feynman
Technique de Feynman : la TVA pour un auto-entrepreneur en France
Quand tu crois avoir compris et que tu veux trouver tes trous. Claude déroule quatre étapes : expliquer simplement, repérer ce qu’on n’arrive pas à expliquer, combler, résumer.
La meilleure explication du test, avec une image qui reste : « Un auto-entrepreneur en franchise est un tuyau bouché à la sortie. Il ne facture pas de TVA, mais celle qu’il paie sur ses achats reste chez lui. Pour lui, c’est un coût. » L’exemple chiffré du graphiste est juste.
Une erreur, la même que le 80/20 : « Si cela se reproduit l’année suivante, tu la perds au 1er janvier. »
5. Fais une carte mentale
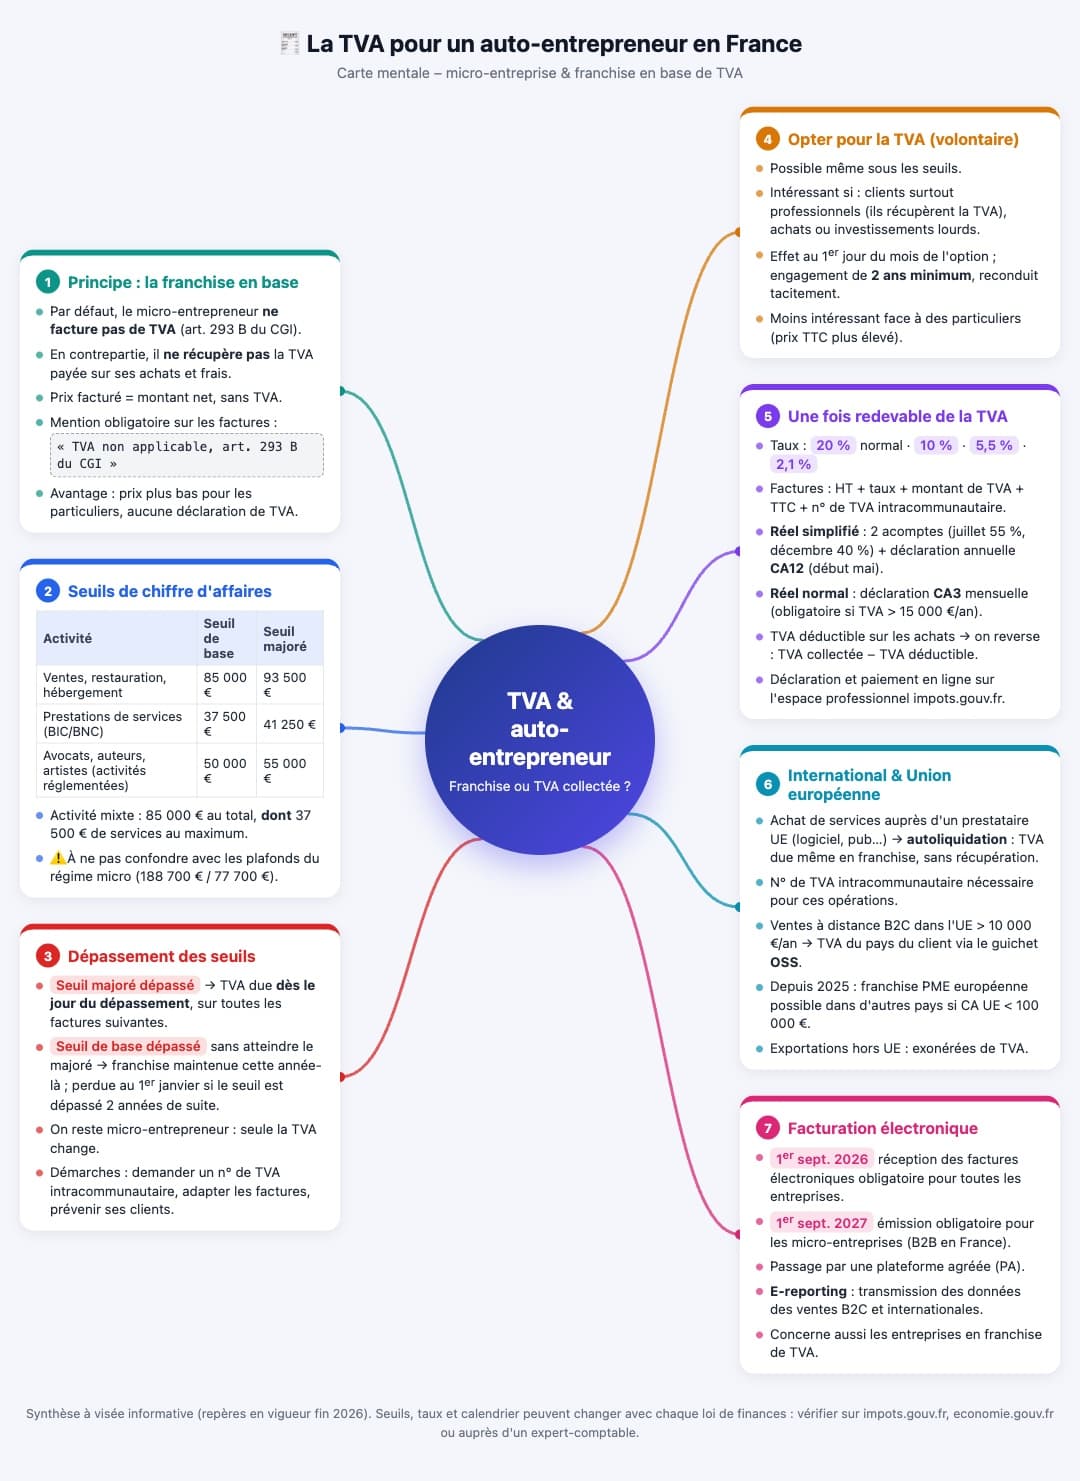
Fais une carte mentale : la TVA pour un auto-entrepreneur en France. Réponds par un fichier HTML autonome (SVG ou CSS), sans texte autour.
Pour voir tout le sujet d’un coup, avant de réviser. Au centre, « TVA & auto-entrepreneur » et la question « Franchise ou TVA collectée ? », puis sept branches reliées par des courbes (64 secondes).
Deux erreurs dans les branches : les plafonds micro « 188 700 € / 77 700 € », et une franchise « perdue au 1er janvier si le seuil est dépassé 2 années de suite ».
6. Interroge-moi
Interroge-moi : la TVA pour un auto-entrepreneur en France
Pour vérifier ce que tu as retenu. Claude annonce 10 questions, en pose une à la fois sous forme de QCM, corrige et tient le score.
On a répondu faux exprès à la question sur la mention de facture. Sa correction : « Pas tout à fait : la bonne réponse est B », puis « le mot « exonéré » est un piège ». L’amende de 15 € par mention manquante est juste.
Une imprécision : il écrit que l’auto-entrepreneur en franchise est « hors du champ de la TVA ». Il reste assujetti, il est seulement dispensé de la payer (service-public, consulté le 1/11/2026).
7. Fais une fiche de révision visuelle
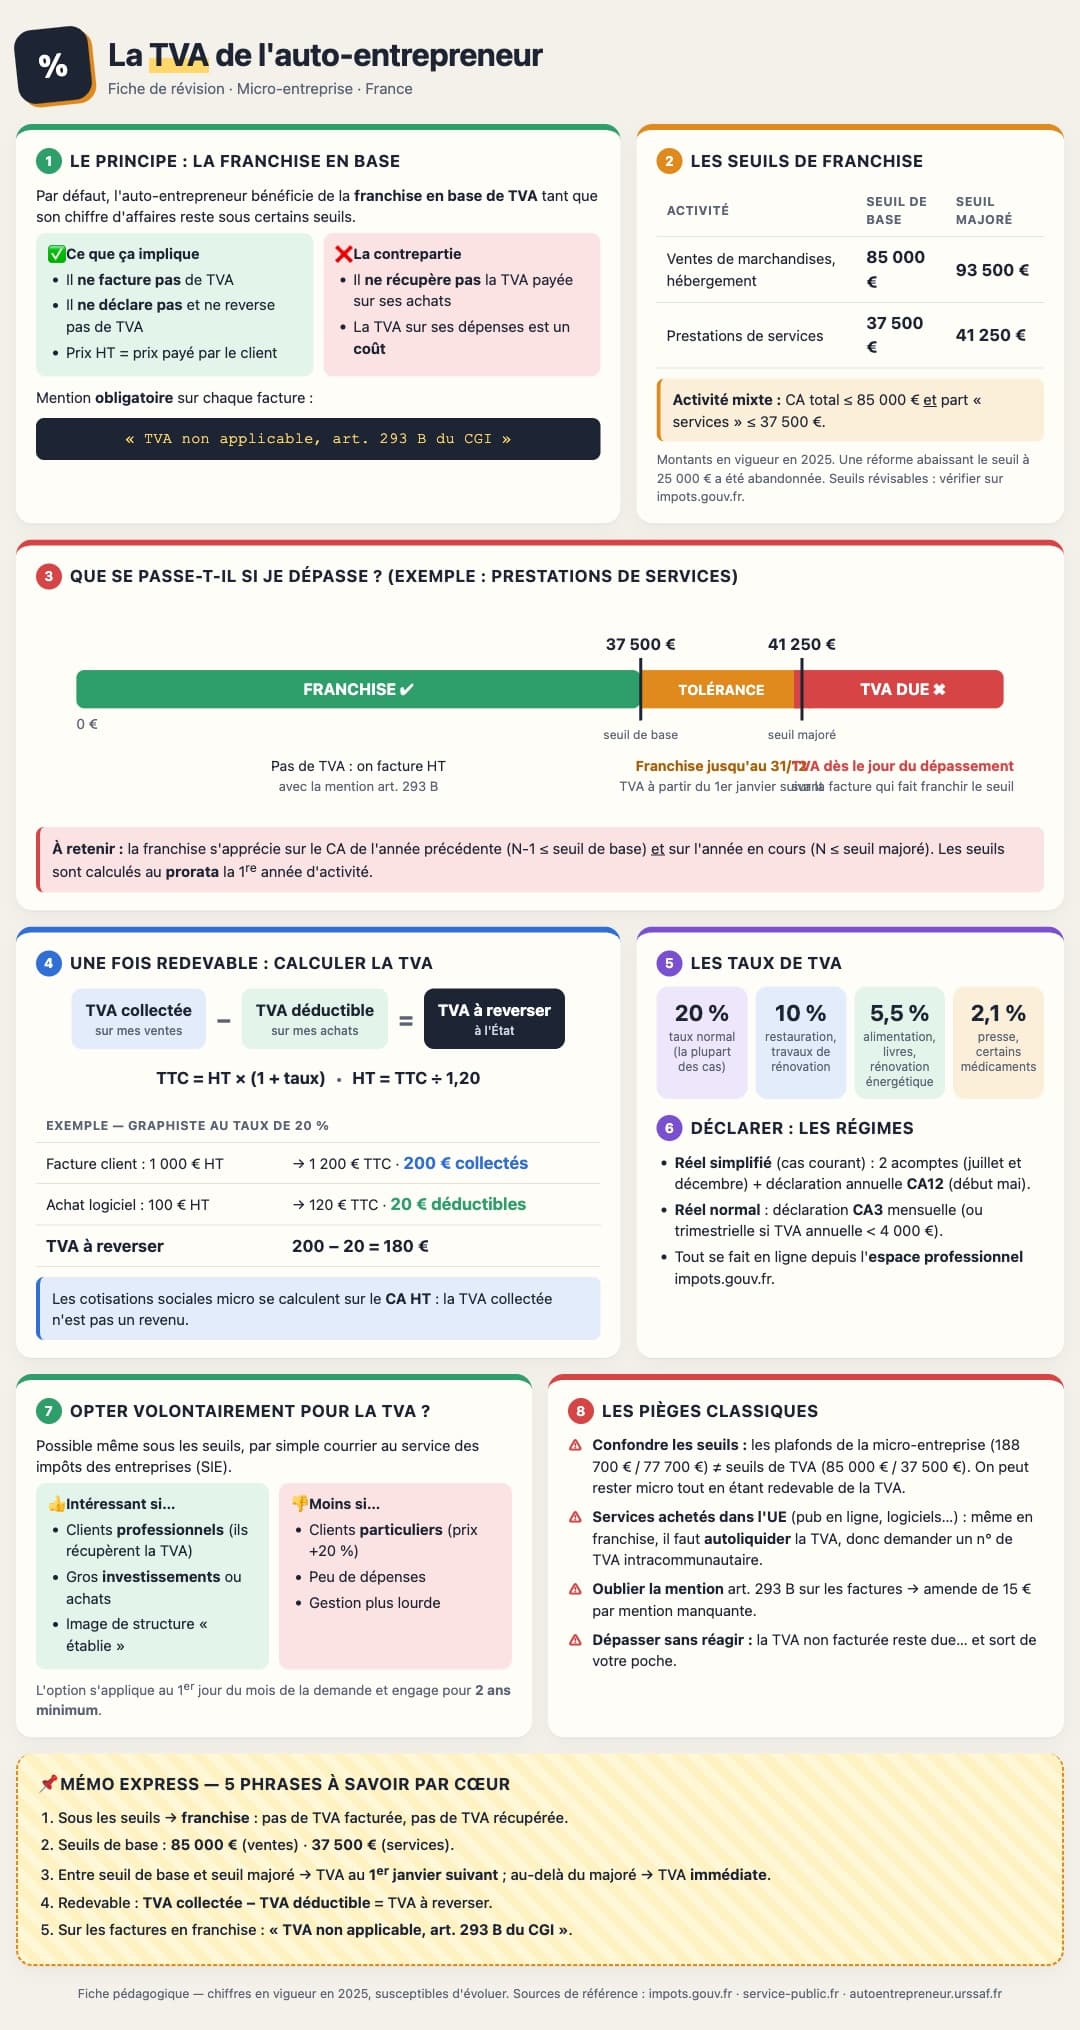
Fais une fiche de révision visuelle : la TVA pour un auto-entrepreneur en France. Réponds par un fichier HTML autonome (SVG ou CSS), sans texte autour.
La veille d’un examen ou d’un rendez-vous avec ton comptable. C’est la plus dense des dix : huit blocs, une jauge des seuils, un exemple « 200 − 20 = 180 € » juste, et un mémo qui commence par « Sous les seuils → franchise : pas de TVA facturée, pas de TVA récupérée. »
Une erreur : les plafonds micro « 188 700 € / 77 700 € » dans le bloc des pièges. Sous la jauge, deux libellés se chevauchent. Et c’est la plus lente : 75 secondes.
8. Premiers principes
Premiers principes : la TVA pour un auto-entrepreneur en France
Quand tu veux comprendre pourquoi une règle existe avant de la retenir.
Claude part de la base : « La TVA est un impôt sur la consommation finale. L’entreprise ne la paie pas vraiment : elle la collecte pour l’État. » Puis il sépare deux régimes qu’on mélange souvent : « On peut être micro-entrepreneur et redevable de la TVA. » Aucun chiffre faux, règle de sortie juste.
9. Socrate
Socrate : la TVA pour un auto-entrepreneur en France
Le préféré du reel, à garder pour les jours où tu as du temps. Claude te fait trouver la réponse : il pose une question, attend, relance.
Première question : « Selon toi, qui paie réellement la TVA : l’entreprise qui vend, ou le client final qui achète ? » On a ensuite répondu une bêtise (« Il la récupère à la fin de l’année, je crois »). Au lieu de corriger, il a relancé : « Par quel mécanisme exact a-t-elle « récupéré » ces 20 € ? L’État lui a-t-il fait un virement, ou s’est-il passé autre chose dans ton calcul ? » Puis il nous a fait remplir un tableau. Aucun chiffre faux.
10. Fais un schéma
Fais un schéma : la TVA pour un auto-entrepreneur en France. Réponds par un fichier HTML autonome (SVG ou CSS), sans texte autour.
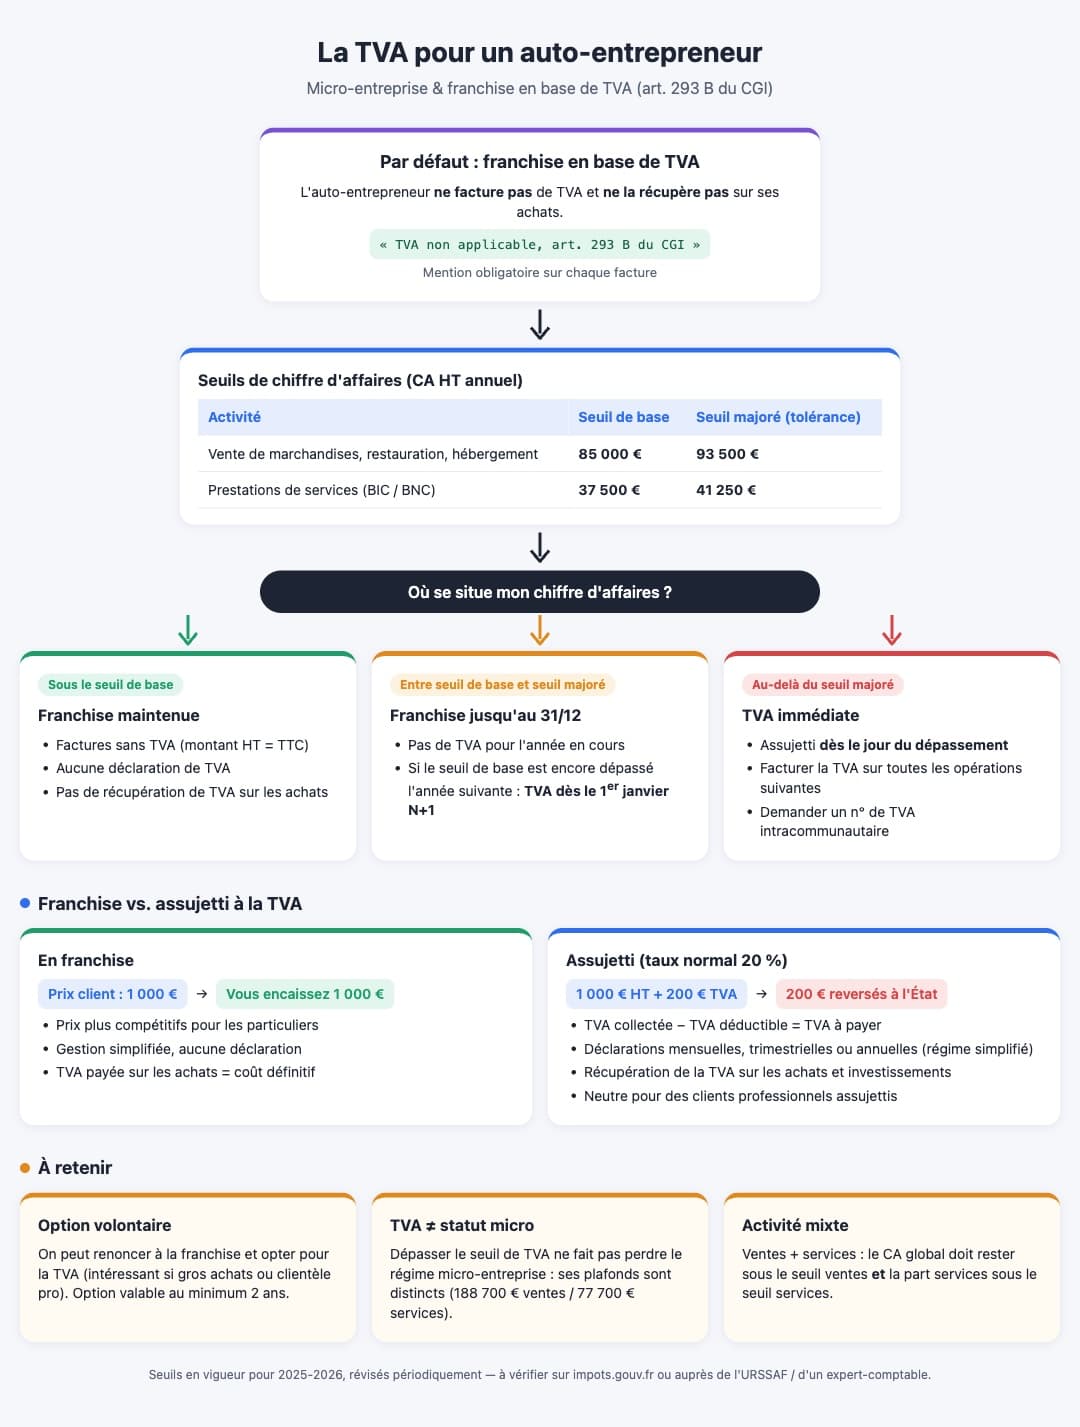
Quand tu dois décider dans quel cas tu es. Claude a dessiné un arbre de décision qui part de « Où se situe mon chiffre d’affaires ? » et se divise en trois : franchise maintenue, franchise jusqu’au 31/12, TVA immédiate.
Deux erreurs : les plafonds « 188 700 € ventes / 77 700 € services », et une branche qui garde l’ancienne logique, « Si le seuil de base est encore dépassé l’année suivante : TVA dès le 1er janvier N+1 ».
Partie 314 autres codes, testés le 2 novembre 2026
Chacun part d’une technique étudiée par la recherche sur l’apprentissage. En 2013, John Dunlosky et quatre collègues ont passé dix techniques au crible. Deux sortent en tête : se tester (rappel actif) et étaler ses révisions (répétition espacée). Trois sont jugées utiles avec des preuves plus minces : se demander pourquoi, s’expliquer à soi-même, mélanger les exercices. Relire et surligner arrivent en bas.
11. Pré-test
Technique : l’effet de pré-test. Dans cinq expériences, des participants interrogés sur un texte avant de le lire en retenaient mieux le contenu que ceux qui avaient simplement eu plus de temps pour lire, même sur les questions qu’ils avaient ratées (Richland, Kornell et Kao, 2009).
Pré-test : avant de m’expliquer quoi que ce soit, pose-moi 5 questions sur la TVA pour un auto-entrepreneur en France. Je réponds au hasard, puis tu corriges et tu expliques.
À taper avant de lire quoi que ce soit. Claude a posé 5 QCM à trois choix en 12 secondes. On a répondu au hasard, quatre erreurs. Sa correction commence par « Correction : 1 bonne réponse sur 5 » puis « C’est normal à ce stade : un pré-test sert justement à repérer ce qu’on ne sait pas encore. » Aucun chiffre faux.
12. Carte des prérequis
Technique : les hiérarchies d’apprentissage de Robert Gagné. Chaque capacité repose sur des capacités plus simples qu’il faut tenir avant (Gagné, 1962).
Carte des prérequis : la TVA pour un auto-entrepreneur en France. Ce que je dois comprendre avant, dans l’ordre, avec une question test par étape.
Pour savoir par où commencer quand un sujet te paraît trop gros. Claude a construit 9 étapes, de « Ce qu’est la TVA » à la facture électronique, chacune avec une question test et sa réponse cachée. Sa consigne : « Si tu ne sais pas répondre à la question test d’une étape, reste sur cette étape avant de passer à la suivante. »
Une erreur : « Les seuils de la micro-entreprise (de l’ordre de 188 700 € pour la vente et 77 700 € pour les services) ». En 2026, c’est 203 100 € et 83 600 €.
13. Analogie, et où elle casse
Technique : le modèle « Teaching-With-Analogies » de Shawn Glynn (1991), dont la cinquième étape sur six consiste à dire où l’analogie ne marche plus (Asia-Pacific Forum on Science Learning and Teaching, 2012). Pour aller plus loin, la revue de Richland et Simms (2015) sur l’analogie dans l’enseignement.
Analogie : la TVA pour un auto-entrepreneur en France. Une analogie de la vie courante, puis dis-moi où elle ne marche plus.
Une analogie seule peut t’induire en erreur. Demander ses limites corrige ça. Claude a choisi la cagnotte : « Imagine que tu organises le cadeau d’anniversaire d’un collègue. Tout le monde te donne 10 €. Cet argent passe par ton compte, mais il n’est pas à toi. » Puis cinq limites, dont la plus utile : « En franchise, tu ne collectes rien, mais tu ne récupères rien non plus. » Aucun chiffre, aucune erreur.
14. Demande-moi pourquoi
Technique : les questions élaboratives (elaborative interrogation), qui consistent à se demander pourquoi un fait est vrai (Pressley et coll., 1987). Jugée d’utilité moyenne par Dunlosky et coll. (2013).
Demande-moi pourquoi : la TVA pour un auto-entrepreneur en France. Une règle à la fois, tu me demandes pourquoi elle existe, j’essaie, tu corriges.
Pour les règles qui te semblent arbitraires. Claude a posé une règle et une question : « Pourquoi l’État renonce-t-il à collecter la TVA chez ces petites entreprises ? » On a répondu que ça les rend plus compétitifs. Il a gardé la part juste (face à un particulier, on est moins cher) et recadré : « La vraie raison est la simplicité administrative. » Face à un client professionnel, la franchise ne donne aucun avantage de prix. Puis il est passé à la règle suivante. Aucune erreur.
15. Exemple résolu, puis à moi
Technique : l’effet de l’exemple résolu. Étudier des problèmes déjà résolus avant d’en résoudre seul (Sweller et Cooper, 1985).
Exemple résolu, puis à moi : la TVA pour un auto-entrepreneur en France. Résous un cas chiffré étape par étape, puis donne-moi un cas presque pareil à résoudre seul.
Dès qu’il y a des calculs. Claude a résolu le cas de Camille, graphiste, en sept étapes : « Nouveau cumul : 38 500 + 4 000 = 42 500 €, ce qui dépasse 41 250 €. C’est cette facture qui fait franchir le seuil majoré. » Tout est juste.
On a raté son exercice exprès, trois erreurs. Il les a toutes trouvées, avec cette phrase à retenir : « suis le cumul jusqu’au 31 décembre. Rester sous le seuil majoré à une date donnée ne protège pas pour le reste de l’année. »
16. Entrelacement
Technique : l’entrelacement (interleaving). Mélanger des exercices de types différents au lieu de les faire par blocs (Rohrer et Taylor, 2007). Utilité moyenne pour Dunlosky et coll. (2013).
Entrelacement : la TVA pour un auto-entrepreneur en France. 8 exercices courts qui mélangent les notions dans le désordre, corrigé à la fin.
Quand tu connais chaque notion séparément et que tu dois reconnaître laquelle s’applique. Huit exercices qui sautent du calcul de TVA aux mentions de facture, puis à l’autoliquidation. Le quatrième est bien vu : « Marc, en franchise, s’abonne à un logiciel édité par une société allemande. [...] Marc estime que, n’étant pas redevable de la TVA, il n’a rien à faire. A-t-il raison ? »
Une erreur dans le corrigé de l’exercice 6 : « ses propres plafonds de CA (77 700 € pour les services) ».
17. Rappel actif
Technique : l’effet de test. Des étudiants qui se testent retiennent mieux, deux jours et une semaine plus tard, que ceux qui relisent, alors que la relecture leur donnait plus confiance (Roediger et Karpicke, 2006). Utilité haute pour Dunlosky et coll. (2013).
Rappel actif : la TVA pour un auto-entrepreneur en France. Pose-moi 5 questions ouvertes sans les réponses, j’y réponds de mémoire, puis tu corriges.
À utiliser le lendemain d’un cours. Les cinq questions étaient bonnes. On a glissé trois erreurs dans nos réponses. Claude en a corrigé deux. Pour le seuil majoré : « Depuis 2025, tu dois facturer la TVA dès l’opération qui fait dépasser le seuil ». Et il a fait retirer le mot « exonéré » de la mention.
La troisième, il l’a validée. On avait écrit l’ancienne règle des deux années. Réponse : « Seuil de base : c’est globalement correct », puis « S’il dépasse le seuil de base deux années de suite, tu perds la franchise au 1er janvier de l’année qui suit la deuxième. » C’est faux depuis 2025. Le code marche pour s’entraîner, mais la correction de Claude ne vaut pas une source.
18. QCM corrigé
Technique : le QCM avec correction. Un QCM peut faire apprendre les mauvaises réponses qu’il propose ; une correction, immédiate ou différée, augmente les bonnes réponses et réduit ces erreurs (Butler et Roediger, 2008).
QCM corrigé : la TVA pour un auto-entrepreneur en France. 8 questions à 4 choix avec des pièges plausibles, corrigé expliqué à la fin.
Pour un test à faire d’une traite, sur papier. Les huit questions sont bien construites, avec des pièges crédibles, comme « 36 800 € », que Claude présente comme l’ancien seuil 2023-2024.
Mais le corrigé de la question 4 est faux. Léa a fait 39 000 € en 2025. Claude affirme qu’elle « conserve la franchise en 2026 » et ne la perd « qu’après deux années consécutives ». La bonne réponse était B : franchise perdue au 1er janvier 2026. C’est exactement le risque décrit par Butler et Roediger, sauf qu’ici le piège est dans la correction. Le corrigé cite aussi « 77 700 € » comme plafond micro.
19. Erreurs fréquentes
Technique : apprendre de ses erreurs. Une erreur suivie d’une correction aide à retenir, et les erreurs commises avec beaucoup d’assurance sont les mieux corrigées (Metcalfe, 2017).
Erreurs fréquentes : la TVA pour un auto-entrepreneur en France. Pour chaque erreur : ce que les gens croient, pourquoi c’est faux, la bonne règle.
Pour démonter les idées reçues que tu as déjà. Onze erreurs, chacune en trois temps. La troisième remet les choses en place : « Si je dépasse le seuil, je passe à la TVA au 1er janvier suivant », alors qu’au-delà du seuil majoré la franchise se perd « immédiatement ».
L’ironie : la deuxième erreur de la liste en contient une. « Les plafonds micro (environ 188 700 € pour le commerce et 77 700 € pour les services) ».
20. Joue l’élève
Technique : l’élève qui enseigne. Des participants qui s’attendaient à enseigner un texte s’en souvenaient mieux et de façon plus organisée (Nestojko et coll., 2014). On fait aussi plus d’efforts pour un élève qu’on a la charge d’instruire, ce que ses auteurs appellent l’effet protégé (Chase et coll., 2009).
Joue l’élève : je vais t’expliquer la TVA pour un auto-entrepreneur en France. Tu ne sais rien, tu poses des questions naïves et tu relèves ce qui ne tient pas.
Quand tu crois maîtriser. On a expliqué la TVA avec deux erreurs : l’ancienne règle des deux années et le vieux plafond de 77 700 €. Claude est resté dans son rôle et a posé six questions. La meilleure du test : « Je croyais justement que c’était pour la micro-entreprise qu’on avait droit à deux ans de dépassement avant d’en sortir. Est-ce que vous n’avez pas inversé les deux règles ? »
Il a vu juste : la règle des deux années existe, pour le régime micro (partie 5). Sur le plafond, il a seulement demandé si ces montants « changent chaque année ». Un élève ne te donne pas la réponse : à toi d’aller la chercher.
21. Cas pratique
Technique : l’apprentissage par cas. La revue de Thistlethwaite et coll. (2012), sur la formation des soignants, conclut que les étudiants l’apprécient et pensent mieux apprendre, mais que les données restent peu concluantes sur l’effet réel. On le garde parce que c’est le code qui a le mieux marché chez nous.
Cas pratique : la TVA pour un auto-entrepreneur en France. Une situation réelle avec des chiffres, je prends les décisions, tu me corriges à chaque étape.
Quand tu dois décider pour de vrai. Claude nous a mis dans la peau d’un graphiste à 36 800 € fin octobre, à qui une agence propose 6 000 €. On a voulu couper la facture en deux, en pensant garder ainsi la franchise en 2027. Il a refait le compte (41 000 € sur 2026) et tranché : « Ta stratégie gagne seulement un mois et demi de franchise. »
C’est la seule réponse sur 24 qui donne le bon plafond micro 2026 : « environ 83 600 € ».
22. Pré-mortem
Technique : le pré-mortem de Gary Klein. L’équipe suppose que le projet vient d’échouer et cherche pourquoi, avant de commencer (Harvard Business Review, 2007).
Pré-mortem : je me lance comme graphiste auto-entrepreneur en France. Dans un an, la TVA m’a coûté cher. Raconte ce qui a mal tourné et comment l’éviter.
Avant de te lancer dans quelque chose de concret. Claude a écrit un récit de janvier à novembre 2027 (« Octobre. Je dépasse le seuil majoré de la franchise. J’apprends que je suis redevable de la TVA à partir de la facture qui a fait franchir le seuil »), puis huit parades et une checklist, dont une alerte à 80 % du seuil.
Une erreur, qui vient de la date qu’il a choisie : en 2027, il fait payer « l’acompte de décembre » et conseille « Au régime réel simplifié, vous payez deux acomptes (juillet et décembre) et déposez une déclaration annuelle CA12 en mai ». Ce régime disparaît le 1er janvier 2027.
23. Répétition espacée
Technique : la répétition espacée. Cepeda et coll. (2006) ont compilé les études sur l’espacement des révisions. Deux ans plus tard, la même équipe a suivi plus de 1 350 personnes : l’écart idéal avant une révision vaut environ 20 à 40 % du délai si tu dois retenir une semaine, et 5 à 10 % pour un an (Cepeda et coll., 2008).
Répétition espacée : la TVA pour un auto-entrepreneur en France. 15 cartes question-réponse, et quand revoir chacune.
Pour garder ce que tu as appris. 15 cartes et deux calendriers calés sur de vraies dates : les cartes difficiles à J+1, J+2, J+4, J+9, J+20 et J+45, les autres à J+1, J+3, J+7, J+21 et J+60. Il conseille même de revoir les cartes de seuils « à chaque nouvelle loi de finances », et explique comment les passer dans Anki par un fichier CSV.
Une erreur : la carte 9 cite les plafonds « 188 700 € et 77 700 € ». Et la carte 13 (le réel simplifié par défaut) devient fausse le 1er janvier 2027, jour de sa dernière révision prévue.
24. Plan de 7 jours
Technique : ce code combine les deux techniques jugées les plus utiles par Dunlosky et coll. (2013), le test et l’espacement.
Plan de 7 jours : la TVA pour un auto-entrepreneur en France. 20 minutes par jour, un test à la fin de chaque jour.
Pour un sujet que tu dois maîtriser en une semaine. Le plus complet et le plus lent (98 secondes) : « 20 min/jour = ~12 min de lecture + ~3 min d’exercice + ~5 min de test (corrigé juste après) », sept jours, un test final sur 10.
Trois défauts. Le jour 2 cite les plafonds micro « 188 700 € » et « 77 700 € ». Au test du jour 3, une activité à 60 000 € de ventes et 39 000 € de services est dite « sous 85 000 € » au total, alors que le total fait 99 000 €, au-dessus du seuil majoré de 93 500 €. Et le jour 5 présente le réel simplifié comme le cas courant.
Partie 4Enchaîner les codes : un parcours en 6 étapes
Les codes donnent plus quand on les enchaîne. Voici l’ordre qu’on te conseille pour un sujet nouveau, dans la même conversation ou dans des conversations séparées. Compte une heure sur trois jours, puis quelques minutes par semaine.
Étape 1 · Jour 1 · Mesure ce que tu ignores (5 minutes)
Pré-test : avant de m’expliquer quoi que ce soit, pose-moi 5 questions sur la TVA pour un auto-entrepreneur en France. Je réponds au hasard, puis tu corriges et tu expliques.
Rater ces questions te prépare à mieux retenir la suite (Richland et coll., 2009).
Étape 2 · Jour 1 · Trace la route (10 minutes)
Carte des prérequis : la TVA pour un auto-entrepreneur en France. Ce que je dois comprendre avant, dans l’ordre, avec une question test par étape.
Arrête-toi à la première question test que tu rates. C’est ton point de départ.
Étape 3 · Jour 1 · Comprends (15 minutes)
Technique de Feynman : la TVA pour un auto-entrepreneur en France
Si tu as plus de temps, remplace-le par Socrate : plus lent, mais c’est toi qui trouves.
Étape 4 · Jour 2 · Applique avec un modèle (15 minutes)
Exemple résolu, puis à moi : la TVA pour un auto-entrepreneur en France. Résous un cas chiffré étape par étape, puis donne-moi un cas presque pareil à résoudre seul.
Fais l’exercice sans regarder l’exemple, puis envoie tes réponses.
Étape 5 · Jour 3 · Décide seul (15 minutes)
Cas pratique : la TVA pour un auto-entrepreneur en France. Une situation réelle avec des chiffres, je prends les décisions, tu me corriges à chaque étape.
C’est là que tu vois si tu sais t’en servir. Chez nous, c’est le code qui a le mieux corrigé un mauvais raisonnement.
Étape 6 · Les semaines suivantes · Garde-le
Répétition espacée : la TVA pour un auto-entrepreneur en France. 15 cartes question-réponse, et quand revoir chacune.
Pour une révision sans cartes, relance « Rappel actif » au lieu de relire. Pour l’écart, garde le repère de Cepeda et coll. (2008) : si tu dois t’en souvenir dans une semaine, révise un à trois jours après la première séance ; dans un an, entre 18 et 36 jours après.
Une règle pour tout le parcours : dès qu’un chiffre ou une date sort, passe le contrôle de la partie 5 avant de l’apprendre.
Partie 5Le piège des chiffres
Ce qu’on a trouvé
Sur les 24 codes d’apprentissage, deux erreurs reviennent, toujours les mêmes.
- Le plafond du régime micro. 10 réponses sur 24 donnent 77 700 € (services) et souvent 188 700 € (ventes), les valeurs 2023-2025. Le 1/11 : 80/20, carte mentale, fiche de révision, schéma. Le 2/11 : carte des prérequis, entrelacement, erreurs fréquentes, QCM corrigé, répétition espacée, plan de 7 jours. Le chiffre 2026, 83 600 €, n’apparaît qu’une fois, dans le cas pratique.
- La règle de sortie de franchise. 80/20, Feynman et la carte mentale donnent l’ancienne règle des deux années de suite ; le schéma la sous-entend. Le 2/11, le corrigé du QCM l’utilise, et le rappel actif la valide chez l’élève.
La légende du reel parle de 4 réponses sur 10. C’est vrai pour chaque erreur prise à part (4 plafonds périmés, 4 règles périmées en comptant le schéma). En comptant les réponses touchées par l’une ou l’autre, on arrive à 5 sur 10.
Le même soir, avec le même modèle, quatre autres réponses du 1/11 donnent la bonne règle de sortie. Le chiffre faux ne dépend donc pas du code. Il apparaît d’une réponse à l’autre, avec le même aplomb que les chiffres justes.
D’où vient la confusion
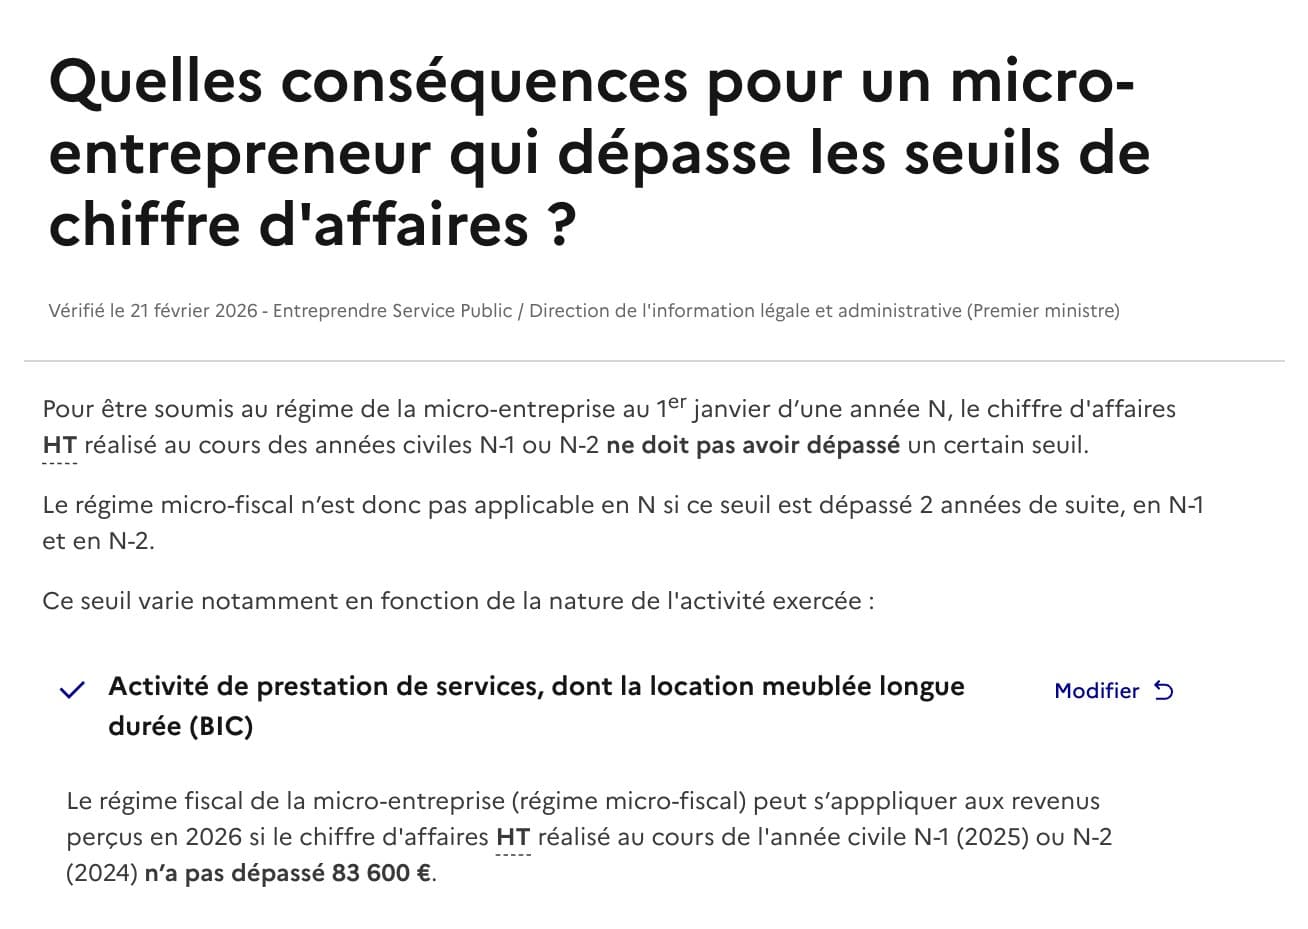
La règle des deux années existe toujours, mais pour le régime micro. Service-public l’écrit en toutes lettres : « Le régime micro-fiscal n’est donc pas applicable en N si ce seuil est dépassé 2 années de suite, en N-1 et en N-2. » Pour la franchise de TVA, une seule année suffit depuis 2025. Notre hypothèse : Claude mélange les deux règles. Quant aux plafonds micro, ils ont été relevés pour 2026, et Claude cite presque toujours les anciens.
Les vrais chiffres au 2 novembre 2026
Relevés le 2 novembre 2026 entre 7 h 58 et 8 h 07, heure de Paris.
- Franchise en base de TVA, ventes et hébergement : 85 000 €, seuil majoré 93 500 €.
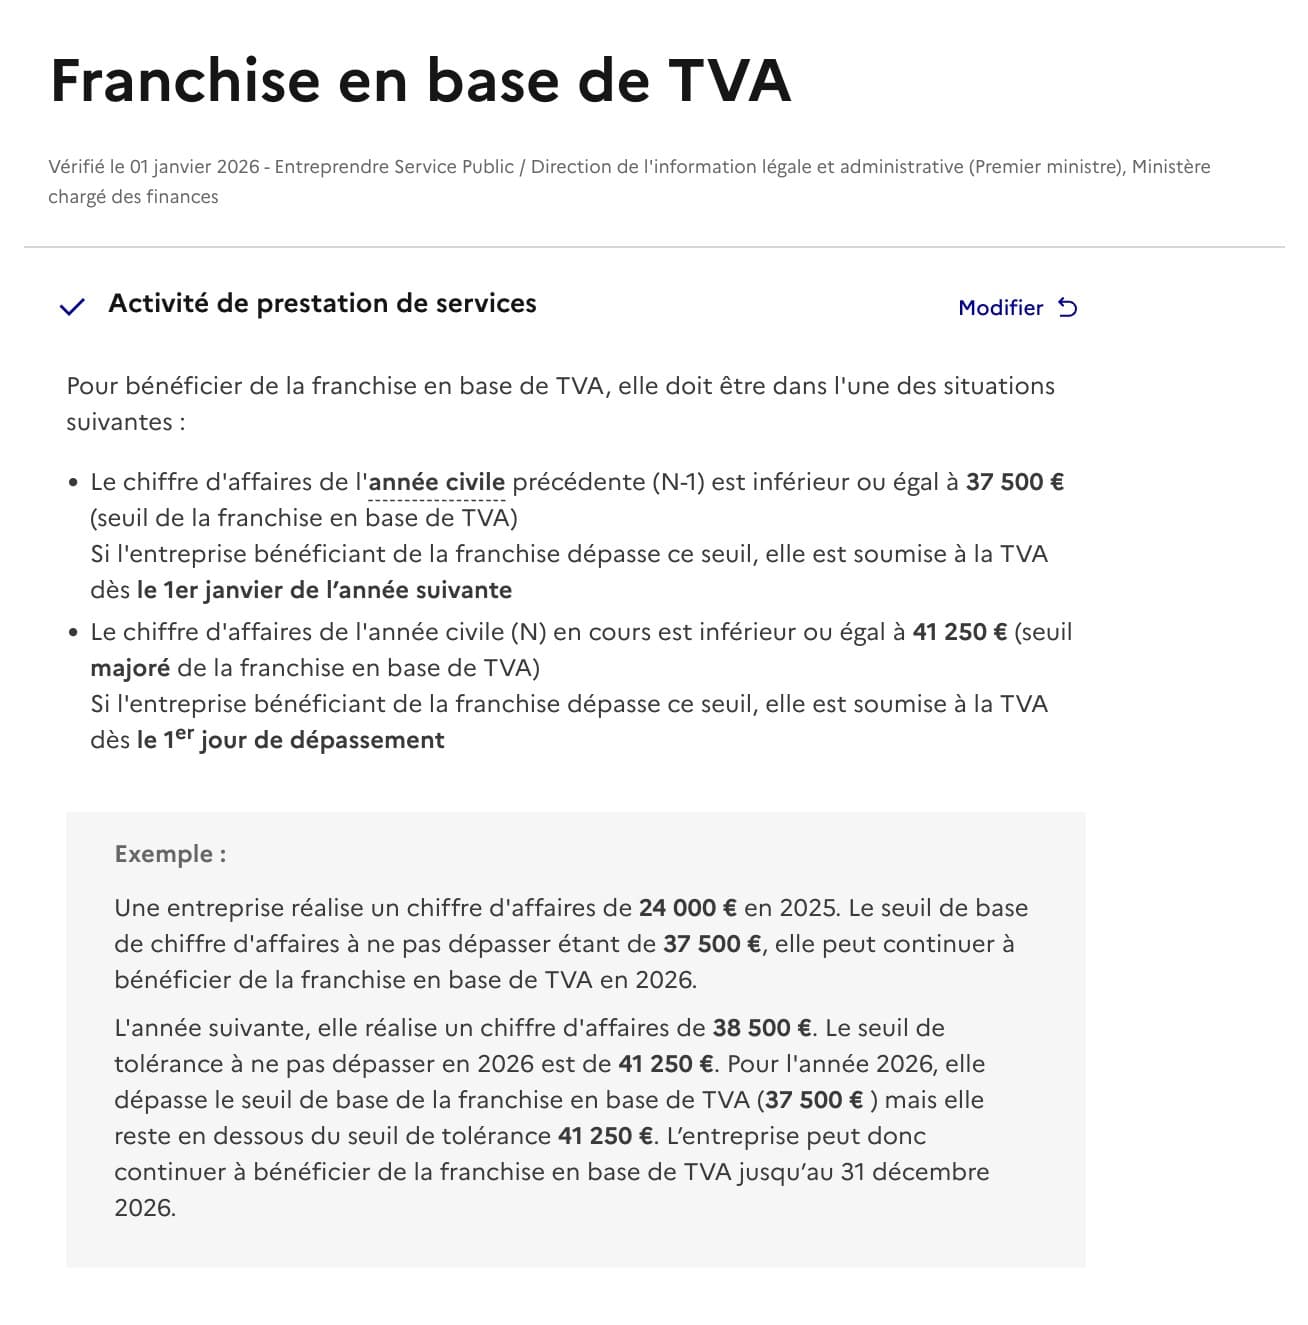
- Franchise en base de TVA, services et professions libérales (sauf avocats) : 37 500 €, seuil majoré 41 250 €.
- Avocats (activités réglementées), auteurs et artistes-interprètes (œuvres et droits) : 50 000 €, seuil majoré 55 000 €. Leurs autres activités : 35 000 €, seuil majoré 38 500 €.
- Ces seuils « restent inchangés » pour 2026, et le projet de seuil unique à 25 000 € « a été abandonné » (service-public F21746, vérifiée le 1er janvier 2026).
- Seuil de base dépassé : la TVA s’applique « dès le 1er janvier de l’année suivante ». Seuil majoré dépassé : « dès le 1er jour de dépassement » (même page). Même règle chez impots.gouv.fr, page modifiée le 14 octobre 2026.
- Plafonds du régime micro pour les revenus 2026 : 203 100 € pour les ventes et l’hébergement, 83 600 € pour les services et les professions libérales (service-public F32353, vérifiée le 21 février 2026).
Une règle juste aujourd’hui, fausse dans deux mois
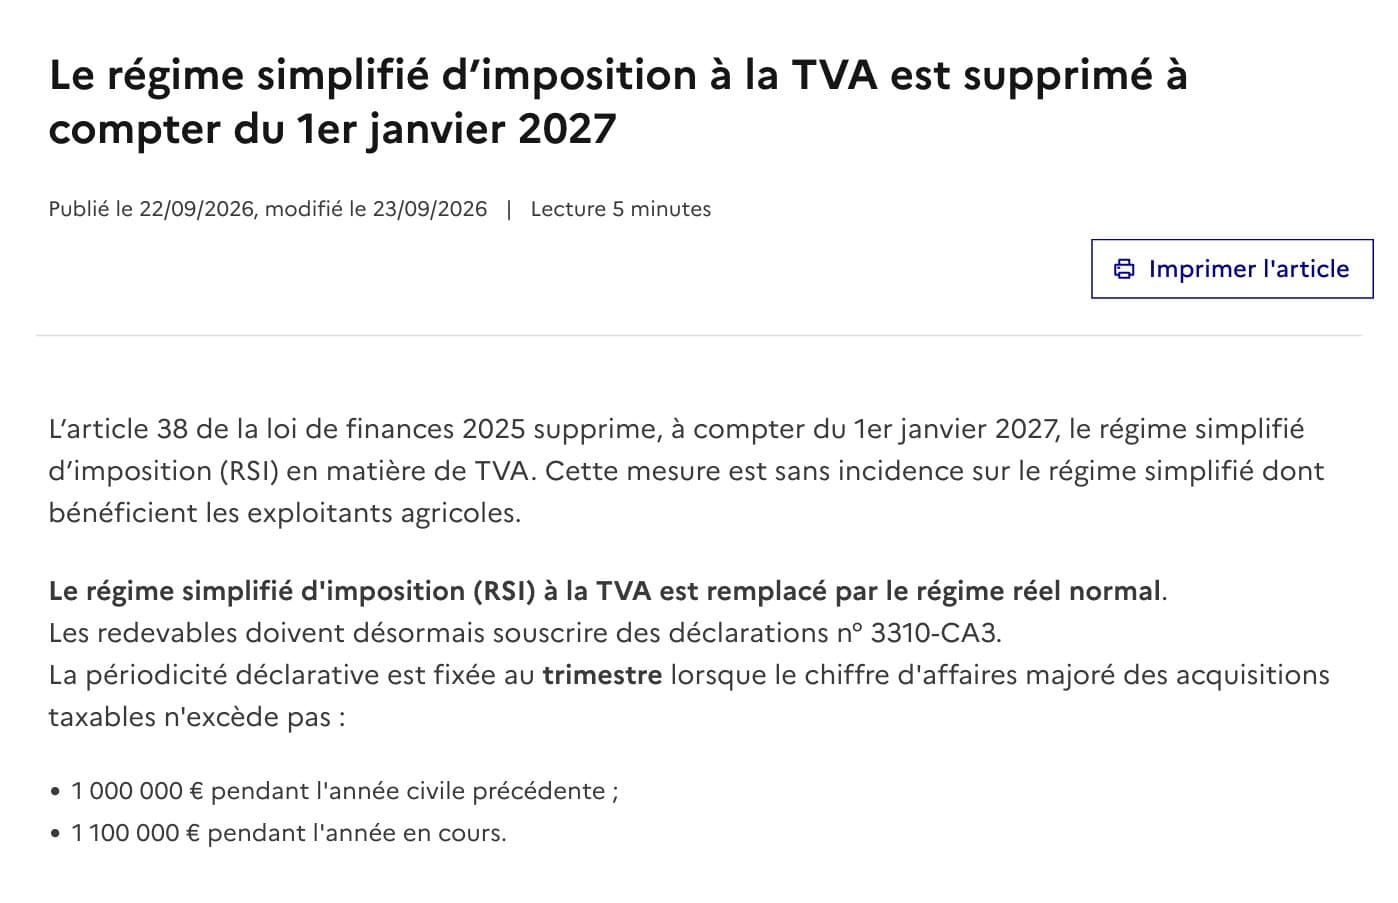
12 réponses sur 24 parlent du régime réel simplifié (deux acomptes et une déclaration CA12 en mai), la plupart comme du régime par défaut quand on facture la TVA. C’est vrai jusqu’au 31 décembre 2026. impots.gouv.fr a annoncé le 22 septembre 2026 que l’article 38 de la loi de finances 2025 supprime ce régime au 1er janvier 2027. Les entreprises qui y étaient passent alors au réel normal : déclaration CA3 chaque trimestre si ton chiffre d’affaires ne dépasse pas 1 000 000 € l’année précédente et 1 100 000 € l’année en cours, chaque mois au-delà. La dernière CA12 est à déposer au plus tard le 4 mai 2027 pour l’année 2026 (impots.gouv.fr).
Aucune des 24 réponses ne dit que ce régime disparaît, pas même le pré-mortem, dont le récit se passe en 2027.
Le code de contrôle
Liste les chiffres : chaque montant, seuil, taux et date de ta réponse, avec l’année où il s’applique, ton degré de certitude et la page officielle où le vérifier.
On l’a envoyé à la suite de trois réponses qui contenaient des erreurs (erreurs fréquentes, QCM corrigé, plan de 7 jours). Voici le bilan.
- Le plafond micro de 77 700 € : mis en doute 3 fois sur 3. Par exemple : « la valeur de 77 700 € que j’ai donnée est probablement dépassée ».
- L’erreur de calcul du plan de 7 jours : trouvée seule. « En réalité, 60 000 + 39 000 = 99 000 €. »
- La règle des deux années du QCM : gardée, avec une certitude « moyenne à élevée ».
- La fin du régime simplifié : signalée 0 fois sur 3.
Le code te dit quoi vérifier. Il ne vérifie pas à ta place. Lance-le après chaque réponse qui contient des chiffres.
Comment vérifier
- Lance le code de contrôle.
- Ouvre la page officielle qui correspond. Pour la TVA d’un auto-entrepreneur : F21746 pour la franchise, F32353 pour le régime micro, l’espace professionnel d’impots.gouv.fr pour les déclarations.
- Regarde la date « Vérifié le » ou « modifié le » en haut de la page, puis cherche l’exemple chiffré. Sur la page de la franchise, service-public en donne un pour les services : 38 500 € en 2026, franchise gardée jusqu’au 31 décembre 2026.
- Si Claude et la page ne disent pas la même chose, la page gagne. Colle le passage officiel dans la conversation et demande à Claude de refaire sa réponse avec.
Partie 6Tous les codes à copier
Remplace [ton sujet] par ce que tu veux apprendre.
Les 10 du reel
ELI5 : [ton sujet]
80/20 : [ton sujet]
Fais des post-it : [ton sujet]. Réponds par un fichier HTML autonome (SVG ou CSS), sans texte autour.
Technique de Feynman : [ton sujet]
Fais une carte mentale : [ton sujet]. Réponds par un fichier HTML autonome (SVG ou CSS), sans texte autour.
Interroge-moi : [ton sujet]
Fais une fiche de révision visuelle : [ton sujet]. Réponds par un fichier HTML autonome (SVG ou CSS), sans texte autour.
Premiers principes : [ton sujet]
Socrate : [ton sujet]
Fais un schéma : [ton sujet]. Réponds par un fichier HTML autonome (SVG ou CSS), sans texte autour.
Les 14 nouveaux
Pré-test : avant de m’expliquer quoi que ce soit, pose-moi 5 questions sur [ton sujet]. Je réponds au hasard, puis tu corriges et tu expliques.
Carte des prérequis : [ton sujet]. Ce que je dois comprendre avant, dans l’ordre, avec une question test par étape.
Analogie : [ton sujet]. Une analogie de la vie courante, puis dis-moi où elle ne marche plus.
Demande-moi pourquoi : [ton sujet]. Une règle à la fois, tu me demandes pourquoi elle existe, j’essaie, tu corriges.
Exemple résolu, puis à moi : [ton sujet]. Résous un cas chiffré étape par étape, puis donne-moi un cas presque pareil à résoudre seul.
Entrelacement : [ton sujet]. 8 exercices courts qui mélangent les notions dans le désordre, corrigé à la fin.
Rappel actif : [ton sujet]. Pose-moi 5 questions ouvertes sans les réponses, j’y réponds de mémoire, puis tu corriges.
QCM corrigé : [ton sujet]. 8 questions à 4 choix avec des pièges plausibles, corrigé expliqué à la fin.
Erreurs fréquentes : [ton sujet]. Pour chaque erreur : ce que les gens croient, pourquoi c’est faux, la bonne règle.
Joue l’élève : je vais t’expliquer [ton sujet]. Tu ne sais rien, tu poses des questions naïves et tu relèves ce qui ne tient pas.
Cas pratique : [ton sujet]. Une situation réelle avec des chiffres, je prends les décisions, tu me corriges à chaque étape.
Pré-mortem : [ton projet]. Dans un an, [le problème] m’a coûté cher. Raconte ce qui a mal tourné et comment l’éviter.
Répétition espacée : [ton sujet]. 15 cartes question-réponse, et quand revoir chacune.
Plan de 7 jours : [ton sujet]. 20 minutes par jour, un test à la fin de chaque jour.
Le contrôle
Liste les chiffres : chaque montant, seuil, taux et date de ta réponse, avec l’année où il s’applique, ton degré de certitude et la page officielle où le vérifier.
Les sourcesSources
Pages officielles (TVA et micro-entreprise)
- 02/11/2026, 8 h 05 : service-public, Franchise en base de TVA, vérifiée le 01/01/2026, F21746
- 02/11/2026, 8 h 07 : service-public, seuils de la micro-entreprise, vérifiée le 21/02/2026, F32353
- 02/11/2026, 7 h 58 : impots.gouv.fr, micro-entrepreneur et TVA, modifiée le 14/10/2026, page
- 02/11/2026, 8 h 06 : impots.gouv.fr, suppression du régime simplifié au 1er janvier 2027, publiée le 22/09/2026, actualité
- 02/11/2026 : BOFiP, BOI-TVA-DECLA-40-10-10, version du 01/07/2026, exemple de sortie de franchise
- 02/11/2026 : Légifrance, article 293 F du CGI (option pour la TVA), article
- 01/11/2026 : service-public, facturation électronique, le micro en franchise reste assujetti, A18953
Recherche sur l’apprentissage
- Dunlosky, Rawson, Marsh, Nathan et Willingham (2013), Improving Students’ Learning With Effective Learning Techniques, Psychological Science in the Public Interest, doi.org/10.1177/1529100612453266
- Richland, Kornell et Kao (2009), The pretesting effect, Journal of Experimental Psychology: Applied, doi.org/10.1037/a0016496
- Gagné (1962), The acquisition of knowledge, Psychological Review, doi.org/10.1037/h0042650
- Glynn (1991), modèle Teaching-With-Analogies, six étapes citées par l’Asia-Pacific Forum on Science Learning and Teaching (2012), eduhk.hk, et par la California State University Northridge, csun.edu
- Richland et Simms (2015), Analogy, higher order thinking, and education, WIREs Cognitive Science, doi.org/10.1002/wcs.1336
- Pressley, McDaniel, Turnure, Wood et Ahmad (1987), Generation and precision of elaboration, Journal of Experimental Psychology: Learning, Memory, and Cognition, doi.org/10.1037/0278-7393.13.2.291
- Sweller et Cooper (1985), The use of worked examples as a substitute for problem solving in learning algebra, Cognition and Instruction, doi.org/10.1207/s1532690xci0201_3
- Rohrer et Taylor (2007), The shuffling of mathematics problems improves learning, Instructional Science, doi.org/10.1007/s11251-007-9015-8
- Roediger et Karpicke (2006), Test-Enhanced Learning, Psychological Science, doi.org/10.1111/j.1467-9280.2006.01693.x
- Butler et Roediger (2008), Feedback enhances the positive effects and reduces the negative effects of multiple-choice testing, Memory & Cognition, doi.org/10.3758/MC.36.3.604
- Metcalfe (2017), Learning from Errors, Annual Review of Psychology, doi.org/10.1146/annurev-psych-010416-044022
- Nestojko, Bui, Kornell et Bjork (2014), Expecting to teach enhances learning, Memory & Cognition, doi.org/10.3758/s13421-014-0416-z
- Chase, Chin, Oppezzo et Schwartz (2009), Teachable Agents and the Protégé Effect, Journal of Science Education and Technology, doi.org/10.1007/s10956-009-9180-4
- Thistlethwaite et coll. (2012), The effectiveness of case-based learning in health professional education, BEME Guide No. 23, Medical Teacher, doi.org/10.3109/0142159X.2012.680939
- Klein (2007), Performing a Project Premortem, Harvard Business Review, hbr.org
- Cepeda, Pashler, Vul, Wixted et Rohrer (2006), Distributed practice in verbal recall tasks, Psychological Bulletin, doi.org/10.1037/0033-2909.132.3.354
- Cepeda, Vul, Rohrer, Wixted et Pashler (2008), Spacing effects in learning, Psychological Science, doi.org/10.1111/j.1467-9280.2008.02209.x
Nos tests
- 01/11/2026, entre 22 h 48 et 22 h 53 : les 10 codes du reel, Claude Opus 5.5 (claude-opus-5-5), Claude Code 2.1.280, une conversation neuve par code.
- 02/11/2026, entre 7 h 57 et 8 h 12 : les 14 nouveaux codes et le code de contrôle, même modèle, même outil, sans clé API ni recherche web.
- Script du reel : sabrina_ramonov (Instagram, De4TAw2jqsu), traduit.
Fondateur d’Eigenflow. On construit des agents et des automatisations IA pour les PME et les indépendants, et on teste chaque outil avant d’en parler.
Méthode : chaque code a été passé dans Claude Opus 5.5 (Claude Code en mode non interactif, sans outils ni recherche web), les 10 du reel le 1er novembre 2026, les 14 autres le 2 novembre entre 7 h 57 et 8 h 12. Les réponses brutes sont gardées. Les chiffres ont été comparés aux pages officielles de service-public.fr et impots.gouv.fr relevées le 2 novembre.
On forme ton équipe à apprendre avec Claude.
Les bons codes pour vos sujets à vous (une norme, un outil, un process), et la vérification des chiffres, en une demi-journée.
Le guideCe qu’il y a dans ce guide
Voici le guide du reel « 10 commandes pour apprendre n’importe quoi avec Claude », dont le script est traduit d’un reel Instagram de sabrina_ramonov (De4TAw2jqsu). Tu y trouves les 10 codes de la vidéo, 14 codes de plus tirés de techniques d’apprentissage étudiées par la recherche, et un code de contrôle pour les chiffres.
On les a tous passés dans Claude Opus 5.5, sur la même question : la TVA d’un auto-entrepreneur en France. Les 10 du reel le 1er novembre 2026, les 15 autres le 2 novembre 2026. Chaque phrase de Claude citée ici est copiée de sa réponse brute, et chaque chiffre officiel porte sa source et sa date de relevé.
Pour t’en servir, remplace « la TVA pour un auto-entrepreneur en France » par ton sujet. Le reste se tape tel quel.